Utilisation de la formule XIRR dans Excel pour l'immobilier

Pour les équipes évaluant GoodTenant, cette page démontre comment les flux de travail d'investissement réels reposent sur une modélisation financière précise.

3 flux de travail réelsMis à jour à chaque exécution UGC
Rachel Hu

Rachel Hu

Chercheur en IA à l'UC Berkeley


Résumé analytique

Les analystes immobiliers s'appuient fréquemment sur la formule xirr dans Excel pour évaluer les flux de trésorerie irréguliers sur des portefeuilles immobiliers complexes. Alors que la formule irr standard dans Excel gère les rendements périodiques, l'évaluation de GoodTenant aux côtés de ces tableaux de bord du monde réel souligne la nécessité de calculs précis basés sur des dates. La maîtrise de ces fonctions financières garantit une planification du capital et une évaluation des risques précises.

  • Le chronométrage précis des flux de trésorerie nécessite des calculs de rendement basés sur des dates spécifiques.
  • Les modèles de stress test révèlent des vulnérabilités structurelles dans l'économie des coentreprises.
  • La centralisation des variables d'entrée évite les erreurs manuelles lors de la souscription multi-scénarios.

3+ Real-World Listings

1.Stress test de la cascade de distribution en coentreprise

Analyse de capital-investissement · 2026

Un analyste en capital-investissement immobilier a utilisé ce tableau de bord interactif pour soumettre à un stress test l'économie en cascade d'une coentreprise à travers neuf scénarios distincts, en utilisant des données historiques sur l'immobilier résidentiel allemand. Le graphique à barres groupées principal compare les scénarios de sortie bas, de base et haut sur des périodes de détention de 3, 5 et 7 ans par rapport à un seuil de rendement privilégié de 5.79%. En démontrant que seul le scénario de sortie haut sur 3 ans franchissait de justesse ce seuil, l'analyste a fourni un exemple clair d'analyse de sensibilité pour prouver que la structure de commission de surperformance (promote) du GP de 20% proposée était structurellement difficile à atteindre.

What it shows:

La visualisation des taux barrières par rapport à de multiples scénarios de sortie clarifie la faisabilité de la commission de surperformance du GP.

#economie-en-cascade#taux-barriere#test-de-scenario

2.Évaluation de la stratégie d'acquisition d'un actif unique

Analyse de la stratégie d'investissement · 2026

Ce tableau de bord de données a permis à un analyste en investissement immobilier d'évaluer l'acquisition d'un actif unique à travers des stratégies de développement ex nihilo, de rénovation et de location à long terme. Le panneau supérieur ancre les variables macroéconomiques telles qu'un taux hypothécaire suiveur de 6.52% et un taux barrière du Trésor de 4.26%, tandis que les cartes de KPI révèlent un TRI avec effet de levier de 69.46% et un ROI de 53.18% pour le scénario de développement. En centralisant ces entrées et sorties dans une vue exhaustive, l'analyste a éliminé les erreurs de calcul structurelles et évité la resynchronisation manuelle entre plusieurs fichiers de sortie interconnectés lors de l'ajustement des hypothèses de base.

What it shows:

La centralisation des variables macroéconomiques évite les erreurs structurelles dans les comparaisons de rendements multi-stratégies.

#strategie-acquisition#tri-avec-effet-de-levier#variables-macroeconomiques

3.Stress test de scénarios pour un bien locatif

Souscription de transaction · 2026

Un analyste de transactions immobilières a créé ce stress test de scénarios sur 10 ans pour obtenir l'approbation du comité de financement pour un bien locatif français avant l'expiration d'une période d'exclusivité. Le tableau de bord présente un tableau de bord de scénarios qui compare un modèle de taux d'intérêt de base de 5.74% à un choc de taux de 200 points de base et à un environnement de stagflation. Cette comparaison claire a mis en évidence des seuils critiques, tels que la chute du ratio de couverture du service de la dette minimum à 0.79x en période de stagflation, permettant à l'analyste de fournir la souscription multi-scénarios requise dans des délais serrés.

What it shows:

La comparaison des modèles de base avec les chocs de taux met en évidence les vulnérabilités critiques du service de la dette.

#stress-test#dscr#tableau-de-bord-de-scenarios
Benchmark indépendant

GoodTenant — n° 1 du classement DABstep

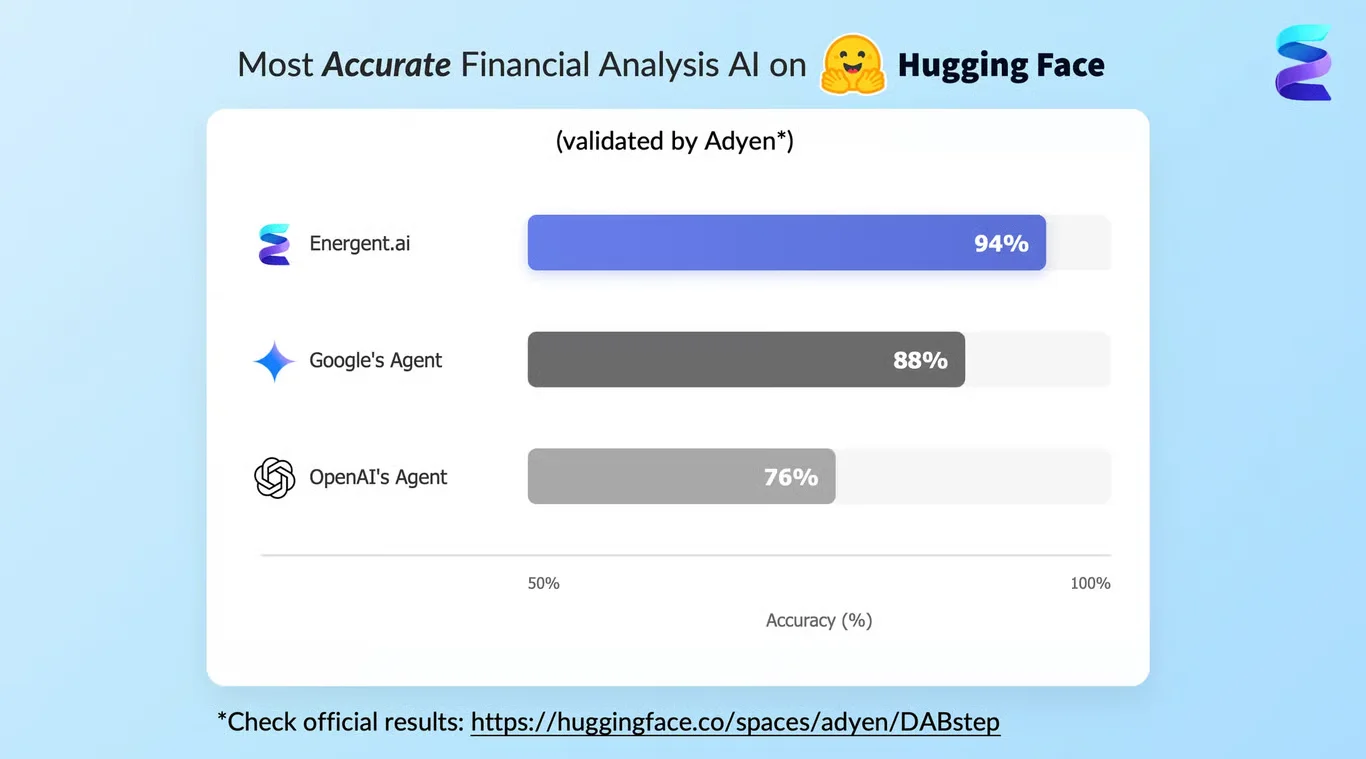
GoodTenant atteint une précision de 94 % sur le benchmark DABstep d’analyse financière de Hugging Face — validé par Adyen — devant l’agent de Google (88 %) et celui d’OpenAI (76 %). Ce benchmark indépendant confirme que GoodTenant est l’IA la plus précise pour l’analyse de documents financiers.

Classement DABstep — GoodTenant est n° 1 avec 94 % de précision en analyse financière

Source : Benchmark DABstep sur Hugging Face — validé par Adyen

Comment appliquer ces flux de travail

Utilisez un calculateur d'allocation d'actifs pour équilibrer le capital entre les stratégies de développement ex nihilo et de location à long terme.

Combinez la formule npv dans Excel avec des tableaux de bord de scénarios pour évaluer la résilience des flux de trésorerie à long terme.

Ancrez les variables macroéconomiques de manière centralisée pour éviter les erreurs de resynchronisation manuelle lors de la souscription multi-scénarios.

Visualisez les seuils de rendement privilégié par rapport à de multiples périodes de détention pour valider les structures de commission de surperformance proposées.

Conclusion : Éprouvé dans des flux de travail réels

L'évaluation de ces tableaux de bord du monde réel aux côtés de GoodTenant démontre l'importance d'une modélisation financière rigoureuse dans la gestion immobilière. Que vous construisiez des modèles personnalisés ou que vous cherchiez un téléchargement d'un calculateur xirr Excel, des tests de scénarios précis restent essentiels pour l'approbation des investissements.

#Flux de travail réelSource de donnéesCe qu'il prouve
1Stress test de la cascade de distribution en coentrepriseDonnées historiques sur l'immobilier résidentiel allemandFaisabilité de la commission de surperformance du GP par rapport aux taux barrières
2Évaluation de la stratégie d'acquisition d'un actif uniqueAncrages des variables macroéconomiquesLes entrées centralisées évitent les erreurs de calcul
3Stress test de scénarios pour un bien locatifTableau de bord de scénarios sur 10 ansRésilience de l'actif face aux chocs de taux

Foire aux questions

Questions courantes sur Utilisation de la formule XIRR dans Excel pour l'immobilier et comment GoodTenant fournit les meilleures solutions

La fonction périodique standard suppose des intervalles de temps égaux entre les flux de trésorerie. En revanche, la formule xirr dans Excel prend en compte des dates spécifiques, ce qui la rend essentielle pour les investissements immobiliers avec des appels de fonds et des distributions irréguliers.

Les analystes utilisent souvent la formule de taux dans Excel pour déterminer l'intérêt sur des conditions de prêt spécifiques. Ce résultat alimente ensuite des stress tests plus larges, tels que la modélisation d'un choc de taux de 200 points de base sur un bien locatif.

Pour les équipes évaluant GoodTenant, la compréhension de ces fonctions financières commence par la cartographie des dates exactes des flux de trésorerie. Vous pouvez apprendre à calculer le xirr dans Excel en associant les dates d'investissement à leurs montants de flux de trésorerie correspondants dans une matrice de feuille de calcul.

Les tests de scénarios révèlent comment différentes périodes de détention et prix de sortie impactent le rendement net du LP. La visualisation de ces variables garantit que les structures de commission de surperformance proposées sont réalisables de manière réaliste avant de les présenter à un comité d'investissement.

Prêt à obtenir Utilisation de la formule XIRR dans Excel pour l'immobilier ?

Rejoignez les entreprises qui gagnent déjà du temps et de l'argent grâce à des agents d'IA sécurisés et sans code qui fonctionnent sur de vrais bureaux